Manganèse, Paris s’apprête à remplacer la famille Duval comme actionnaire de référence au sein du groupe Eramet. Face à ce changement de cap, Libreville doit agir sur deux fronts : monter au capital de la Comilog, sa filiale locale, et y imposer le Contrat d’Exploitation et de Partage de Production (CEPP). Une double exigence indispensable pour dépasser la simple rentabilité par dividendes et maximiser les retombées économiques locales.
Rédigé par la rédaction | Format long | 15 octobre 2026
POINTS ESSENTIELS
- L’Agence des participations de l’État (27,1 %) devient premier actionnaire d’Eramet, avec des droits de vote effectifs plafonnés à 49 %. Paris devient actionnaire de référence à la place de la famille Duval.
- Eramet a perdu 195 millions d’euros au premier semestre 2026 (152 millions un an plus tôt) et ne verse aucun dividende au titre de 2025. Le Gabon, lui, a perçu 44,1 millions d’euros.
- Le contrat d’exploitation et de partage de production (CEPP) laisse à l’État la propriété de la ressource et lui assure une part directe, indépendante du résultat comptable de l’opérateur.
- Le Gabon applique déjà ce schéma à son pétrole (codes de 2014 et 2019). La convention de l’usine d’alliages de 2031 est la porte d’entrée pour le manganèse.
- Sur les 700 000 tonnes du protocole du 20 juillet, 530 000 (76 %) reposent sur ce seul projet tardif et conditionnel.
♦♦♦
Manganèse : l’exemple de Paris
Le 12 octobre 2026, Eramet a confirmé une augmentation de capital de 500 millions d’euros avec droits préférentiels de souscription, prévue au quatrième trimestre. L’Agence des participations de l’État détient 27,1 % du groupe. Elle souscrira sa quote-part, puis rachètera tout ou partie des droits de Sorame-CEIR, la holding de la famille Duval. Ses droits de vote effectifs en assemblée seront plafonnés à 49 %. Si elle ne reprend pas tous les droits, Sorame-CEIR souscrira le solde, avec des options de vente et d’achat sur les actions nouvelles. L’APE devient ainsi l’actionnaire de référence du groupe, à la place de la famille Duval, et Sorame-CEIR passe au second rang. La famille Duval, présente depuis 1999, détenait encore en mai 37 % du capital et 45 % des droits de vote, et avait mandaté la banque Lazard pour étudier une cession, partielle ou totale. Le ministre de l’Économie, Roland Lescure, invoque l’indépendance de la France en métaux critiques. Christel Bories, qui dirige le groupe, juge l’opération indispensable à sa pérennité financière.
Ce schéma se lit pour ce qu’il est. Paris ne se contente pas d’un coupon. Elle monte au capital, fixe le poids de ses voix, pèse sur les choix industriels d’un groupe qui fournit des métaux jugés stratégiques. Elle agit au moment où ce groupe va mal. Eramet a clos 2025 sur une perte nette part du groupe de 477 millions d’euros.
Le premier semestre 2026 n’a rien arrangé : perte nette de 195 millions d’euros, contre 152 millions un an plus tôt, pour un chiffre d’affaires de 1,5 milliard d’euros, en hausse de 10 %. Une dépréciation de 112 millions d’euros sur les sables minéralisés du Sénégal, après l’incendie de février, explique l’essentiel de l’aggravation. L’Ebitda ajusté hors SLN a pourtant progressé de 45 %, à 276 millions d’euros. Aucun dividende n’a été versé au titre de cet exercice, et le groupe suspend aussi ceux des deux prochaines années. Un actionnaire public qui n’attendrait que des dividendes aurait donc tout perdu cette année. L’État français a choisi la référence plutôt que le coupon. Pour Libreville, l’enjeu est de ne pas subir cette bascule.
Puis vient le cas gabonais. Libreville avait annoncé le 11 mai, à Nairobi, son intention de souscrire à cette même opération. Eramet avait pris note de ce souhait en le subordonnant à la disponibilité de droits sur le marché. Or le communiqué du 12 octobre ne cite pas le Gabon. Il organise même le transfert à l’APE des droits de Sorame-CEIR, ce qui réduit d’autant le stock accessible à un tiers. À la date du 15 octobre, aucun document public consulté n’établit que le Gabon a sécurisé des droits. Dix pour cent de l’opération pèseraient 50 millions d’euros, soit environ 32,8 milliards de francs CFA. La somme est connue. La méthode française aussi : transformer une participation en influence, et l’influence en décisions.
Sortir des dividendes seuls
Le modèle gabonais repose largement sur la participation de l’État dans Comilog, filiale d’Eramet qui exploite le gisement de Moanda. L’État y détient 28,9 %, Eramet 63,7 %. Cette détention procure des dividendes quand l’entreprise dégage des bénéfices. Mais le mécanisme porte une faiblesse structurelle. Le dividende dépend du résultat comptable, des investissements, des charges financières, de la dette et des arbitrages internes du groupe. Une crise, un cycle d’investissement lourd ou une perte, et l’État peut recevoir peu ou rien. Pendant ce temps, le manganèse gabonais continue d’être extrait, transporté et vendu sur les marchés internationaux.
Les chiffres de 2025 illustrent cette fragilité plus qu’ils ne la contredisent. Les actionnaires publics gabonais ont perçu 44,1 millions d’euros, contre 31 millions un an plus tôt, soit 42 % de plus. Dans le même temps, les dividendes que Comilog a versés au groupe Eramet reculaient de 61 %. Cet écart se lit de deux façons. La distribution se décide à l’étage de la filiale, ce qui a protégé un temps l’actionnaire gabonais des pertes de la maison mère. Elle reste pourtant une décision, jamais un droit. Un conseil peut la relever une année et la réduire la suivante. Rien dans les documents consultés ne protège Libreville d’une pression future, alors que le groupe doit lever 500 millions d’euros pour restaurer ses fonds propres et tenir ses engagements bancaires.
Le rendement reste en outre modeste. En 2025, le chiffre d’affaires manganèse d’Eramet a reculé de 10 %, à 1 009 millions d’euros, malgré une production record de Comilog, 7,1 millions de tonnes. Le groupe invoque des difficultés logistiques au port d’Owendo et sur le réseau ferroviaire. Le dividende gabonais équivaut à environ 4,4 % de ce chiffre d’affaires. Le rapprochement n’est qu’un ordre de grandeur, car le pôle comprend des activités hors du Gabon. Il situe pourtant l’enjeu. Le fonds prévu pour la transformation locale du manganèse en donne la mesure : 739 millions de francs CFA (environ 1,1 million d’euros) attendus en 2026, soit 0,28 % des 263,1 milliards de francs CFA (environ 401 millions d’euros) de recettes concédées aux établissements publics. Il s’alimente en partie de ces mêmes dividendes. Une ressource ne doit pas dépendre de la santé financière d’une entreprise étrangère pour payer l’école, l’hôpital, l’électricité, l’eau potable et les routes du pays qui la possède.
Ce que change le partage
Le contrat d’exploitation et de partage de production, ou CEPP (Production Sharing Contract), répond à cette faiblesse. Le principe tient en quelques lignes. L’État reste propriétaire de la ressource et confie son exploitation à un opérateur. Celui-ci récupère ses coûts autorisés sur une fraction de la production. Le solde se répartit entre l’État et l’entreprise selon des pourcentages inscrits au contrat. La part publique se calcule au niveau du gisement, non à celui du groupe qui l’exploite. Elle échappe aux arbitrages de dette d’une maison mère. L’État reçoit une part directe de la production, ou de sa valeur, quel que soit le résultat comptable de l’opérateur.
Le modèle naît en Indonésie. Le premier contrat moderne de ce type, signé le 18 août 1966 entre Pertamina et une société américaine, répartissait le pétrole net à raison de 65 % pour l’État et 35 % pour l’étranger, après une récupération des coûts plafonnée à 40 % de la production annuelle. À partir de 1976, la part de l’État est montée à 85 %. Le schéma a gagné ensuite l’Angola, le Nigeria, l’Azerbaïdjan et d’autres pays. Le Gabon figure dans cette liste. Son code des hydrocarbures de 2014 organise des contrats de partage de production et des contrats d’exploration et de partage de production. Celui de 2019 les reconduit.
L’outil n’a rien d’hostile aux investisseurs. Il fixe les règles, sécurise les recettes publiques et rend prévisible la relation entre l’État et l’opérateur. L’expérience pétrolière impose néanmoins de le calibrer avec soin. Le code de 2014, jugé trop rigide, n’a pas produit un seul contrat en près de cinq ans. Il fixait l’impôt sur les sociétés à 35 % du profit oil, la part résiduelle de la production après coûts et taxes. En 2019, l’État a plafonné sa participation dans ces contrats à 10 %, contre 20 % en 2014, pour rouvrir le bassin. Un partage trop dur chasse le capital. Un partage trop mou vide la souveraineté de sa substance. Une analyse publiée en 2018 notait que les conventions du manganèse ne suivent pas ce modèle. Le sous-sol gabonais obéit ainsi à deux logiques : un pétrole partagé, un minerai conventionné. Elles gagneraient à converger, du manganèse au fer de Belinga, à l’or, au niobium, aux terres rares et aux futurs projets gaziers.
Comilog : peser comme Paris
Tout se joue chez Comilog, et la réforme est double : le CEPP d’un côté, le capital de l’autre. Le premier suppose de renégocier la convention qui lie l’entreprise à l’État. Ses termes ne figurent pas dans les documents consultés. La porte d’entrée existe pourtant.
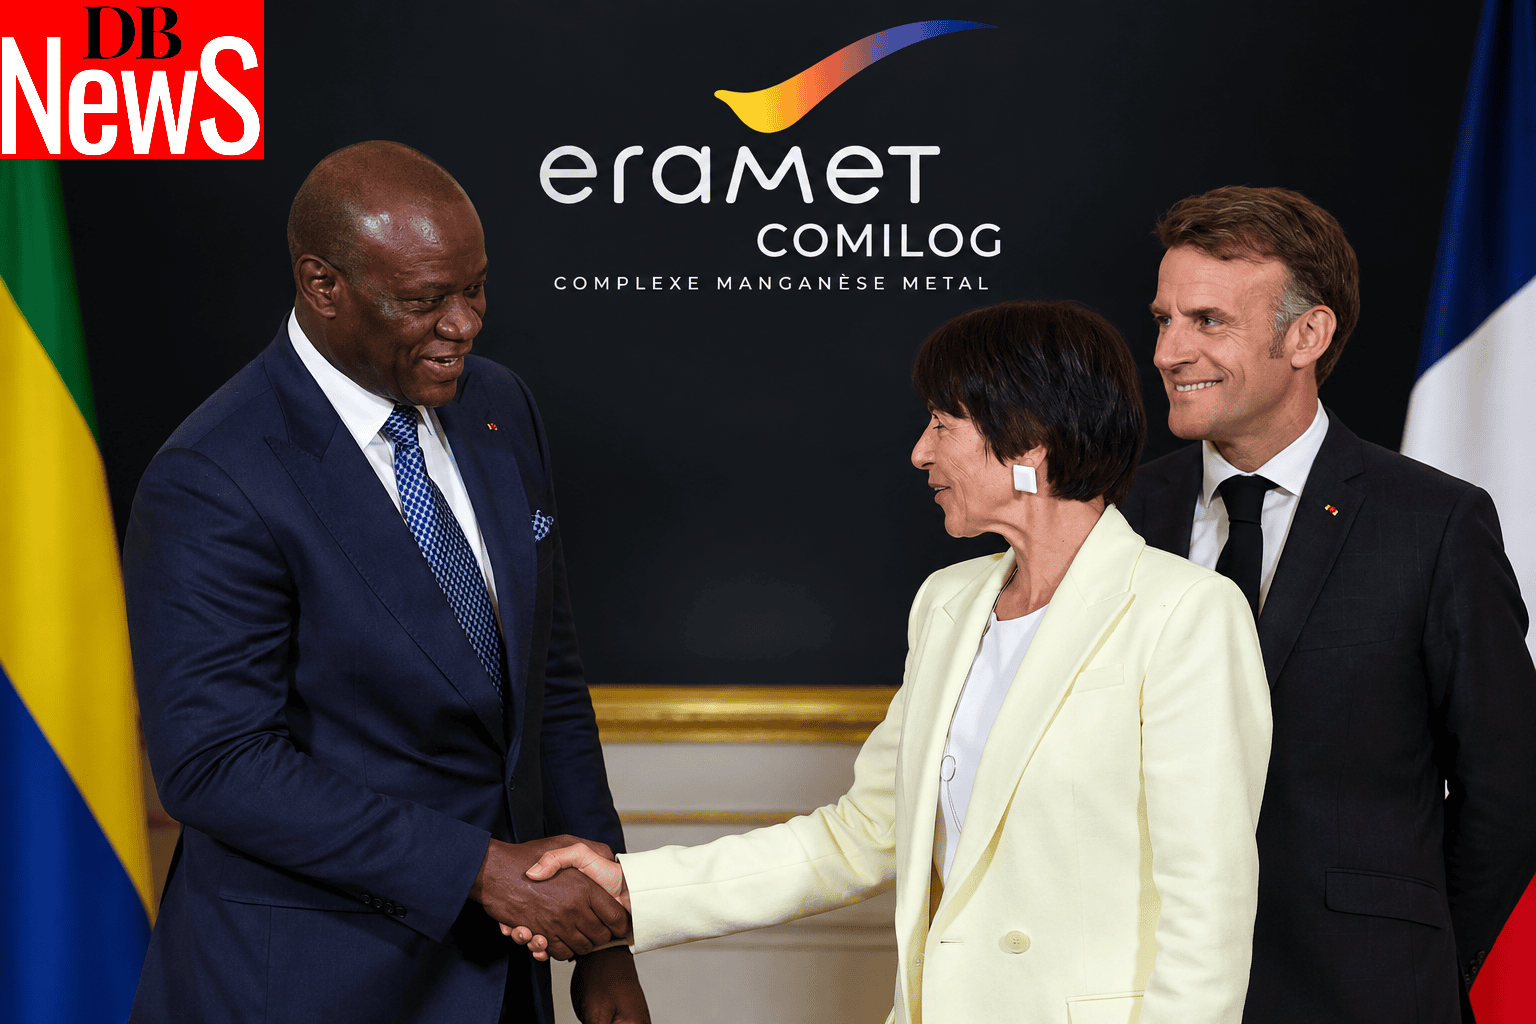
Le 20 juillet 2026, à l’Élysée, Eramet, Eramet Comilog et la République gabonaise ont signé un protocole d’accord. La presse retient un chiffre : transformer jusqu’à 700 000 tonnes de minerai par an d’ici fin 2031. Le 17 juillet 2025, le chef de l’État avait pourtant annoncé un engagement d’Eramet sur 2 millions de tonnes. Le protocole n’en retient que 35 %. L’annonce de 2025, de nature politique, n’a pas fait l’objet d’un texte signé publié. Le texte parle de trois scénarios à l’étude, tous soumis à une décision finale d’investissement. Eramet garde la main sur l’évaluation de leur rentabilité. Les deux premiers projets, une usine d’oxyde de manganèse près de Libreville (20 000 tonnes de minerai) et la rénovation du Complexe métallurgique de Moanda (150 000 tonnes), pèsent 170 000 tonnes, soit 24 % du total. Les 530 000 autres, soit 76 %, reposent sur une usine d’alliages de 265 000 tonnes, envisagée en 2031 et soumise à une convention d’investissement distincte. Cette convention est le terrain où un barème de partage peut entrer en discussion, comme prix d’un engagement ferme.
La seconde voie passe par le capital, à l’image de Paris. Le Gabon pourrait relever progressivement sa part lors des prochaines opérations. Il pourrait négocier des droits renforcés sur les décisions stratégiques : investissements, transformation locale, emploi, environnement, exportations et politique tarifaire. Il pourrait exiger un siège renforcé dans les organes de gouvernance. Un véhicule public dédié, adossé au Fonds gabonais d’investissements stratégiques ou à une holding nationale des ressources naturelles, acquerrait, gérerait et valoriserait les participations de l’État dans les sociétés extractives. L’objectif n’est pas d’écarter Eramet. Il est de faire de Comilog une co-entreprise réellement équilibrée, où le Gabon cesse d’être un actionnaire purement financier pour devenir un acteur industriel capable d’orienter la transformation locale. Ce rééquilibrage reste compatible avec la rentabilité du partenaire historique. Il en devient même la condition d’un accord durable, car un partenaire qui ne reçoit que des promesses finit par ne livrer que des échéances repoussées. L’État actionnaire ne remplace pas le contrat. Il l’accompagne et le rend exécutoire dans les faits, comme l’illustre la méthode de Paris. Sans l’un, l’autre reste fragile, et la juste valeur du minerai pour la nation reste à la merci d’un communiqué.
L’heure de la souveraineté économique vaut pour tous. Le Gabon dispose d’un sous-sol exceptionnel : pétrole, gaz, manganèse, mais aussi fer, or, bois et de nombreux minerais stratégiques. Pourtant, une ressource naturelle ne devient une puissance économique que si elle est transformée, encadrée par contrat et mise au service d’un projet national. C’est là que le Contrat d’Exploitation et de Partage de Production (CEPP) pourrait devenir la norme.
Jakarta, miroir de Libreville
Jakarta offre le miroir le plus instructif, car elle a manié les deux armes : le partage de production en 1966, puis l’interdiction du minerai brut. Depuis le 1er janvier 2020, l’Indonésie interdit l’exportation de nickel brut afin d’attirer les capitaux de transformation. Sa part de la production mondiale de nickel est passée d’environ 31 % en 2020 à plus de 65 % en 2025. L’Organisation mondiale du commerce a jugé la mesure contraire aux règles du libre-échange en 2022, à la suite d’une plainte de l’Union européenne. Eramet connaît ce terrain. Le groupe détient 43 % de Weda Bay Nickel, coentreprise formée avec Newstride, contrôlée par le groupe chinois Tsingshan, et avec la société publique Antam. L’Indonésie a obtenu ses fonderies parce que des financeurs sont venus les construire. Le Gabon, lui, ne montre à ce stade aucun financeur de cette taille. Les éléments du protocole ne désignent pas d’autre bailleur que Comilog, et ils renvoient à l’État la charge d’une énergie compétitive.
Le contraste éclaire l’ordre des priorités. Interdire sans financeur crée un risque : une date butoir sans usine. Le Gabon a fixé le 1er janvier 2029 pour l’interdiction du minerai brut, annoncée fin mai 2025. À cette échéance, seul le premier projet pourrait tourner. Le site rénové viendrait fin 2029, la grande usine en 2031. Négocier sans levier crée l’autre risque : une usine promise sans contrepartie. Les 700 000 tonnes équivalent à 9,9 % de la production 2025 de Comilog, et la rénovation de Moanda à 2,1 %. Le levier gabonais tient en trois pièces. La première est boursière : dire publiquement si le Gabon a acquis des droits, pour quel montant et avec quels droits de gouvernance. La deuxième est contractuelle : un barème de partage dans la convention de l’usine de 2031, sur le modèle de ce que le pays pratique déjà pour son pétrole. La troisième est énergétique : chiffrer la capacité électrique promise, son prix et sa date, car sans elle aucune des trois usines ne démarre. Paris a réglé son capital en un communiqué. La convention d’investissement de l’usine de 2031 reste à écrire.
DB News, votre source d’information fiable, libre et indépendante sur l’actualité africaine et du monde depuis 18 ans.
Sources :
- Eramet, communiqué du 12 octobre 2026, augmentation de capital de 500 M€.
- Gabonactu, 12 mai 2026, Eramet prend note de l’intention du Gabon de souscrire.
- Agefi-Dow Jones, février 2026, résultats 2025 et suspension des dividendes.
- Ecomatin, 2026, résultats 2025 d’Eramet et production au Gabon.
- Eramet, communiqué du 2 juin 2025, interdiction des exportations de manganèse brut en 2029.
- Eramet, communiqué du 20 juillet 2026, protocole d’accord avec la République gabonaise.
- Gabonreview, 20 juillet 2026, décisions d’investissement, énergie et comité de suivi.
- Ecomatin, 2026, dividendes de Comilog en 2025.
- Gabonreview, 13 octobre 2026, participations dans Comilog et absence d’enveloppe dédiée.
- Ecomatin, juillet 2026, Fonds stratégique pour la transformation du manganèse.
- Encyclopédie de l’énergie, 14 octobre 2017, le contrat de partage de production en Indonésie.
- Gabonreview, juillet 2019, décryptage du nouveau code des hydrocarbures.
- Gabonreview, 2018, Manganèse : bizarreries dans l’axe Gabon-Eramet.
- Direction générale du Trésor, 2020, Eramet et la transformation du nickel en Indonésie.
- Techniques de l’Ingénieur, le nickel indonésien entre puissance industrielle et dépendance chinoise.
- Eramet, rapport financier semestriel du 29 juillet 2026, perte nette de 195 M€ et dépréciation des sables minéralisés.
- AFP, repris par Les Nouvelles Calédoniennes, 30 juillet 2026, Eramet creuse sa perte au 1er semestre.
- Gabonmediatime, 17 juillet 2025, engagement sur la transformation locale de 2 millions de tonnes de manganèse.
- Abcbourse, 26 mai 2026, la famille Duval pourrait tourner une page historique.
© DB News 2026 — Tous droits réservés.